Investir dans la pierre pour financer ses vacances : la méthode gardoi
Un livret ne suffit plus à financer des vacances d'été. Pourquoi des Gardois misent sur la pierre, et à qui s'adresser avant de se lancer.
 Chloé Rousseau Publié le 06/10/2026 à 12h11 5 min de lecture
Plus de 1 800 euros. C’est à peu près ce qu’un budget vacances pour une famille de quatre personnes coûte cet été, entre location, trajets et petits plaisirs sur place. Sur un livret classique à 3 %, cette somme vous rapporte à peine 54 euros sur l’année. Entre nous, ça ne couvre même pas l’essence du trajet aller-retour.
Alors certains Gardois changent de méthode. Plutôt que de laisser dormir l’argent sur un compte, ils le placent ailleurs, dans un objet tangible qu’on peut revendre quand on en a besoin. C’est le principe qu’explique très bien cet article sur mettre de côté dans une pierre précieuse, qui détaille comment ce type de placement fonctionne concrètement.
Pourquoi un livret ne suffit plus à financer un été
Le calcul est simple et il fait mal. Un livret d’épargne classique, même le mieux rémunéré du marché, ne suit pas l’inflation sur les postes qui comptent vraiment : logement de vacances, carburant, restauration. Entre 2023 et 2026, le prix moyen d’une semaine en location dans le Sud a grimpé d’environ 15 %, alors que les taux d’épargne réglementée stagnaient.
Résultat : l’argent mis de côté perd du pouvoir d’achat pendant qu’il attend sagement sur un compte. Un Gardois qui épargne 100 euros par mois depuis trois ans pour ses vacances d’été a, en réalité, moins de marge qu’il ne le pensait au moment de réserver.
Je ne dirais pas qu’il faut tout retirer de son livret du jour au lendemain. Mais pour une épargne vacances qui dort plusieurs années avant d’être utilisée, le livret classique n’est clairement plus le bon outil.
Investir pierre et vacances : une idée qui monte dans le Gard
D’où l’intérêt grandissant pour une autre approche : investir dans la pierre, au sens large, pour financer un projet de vacances récurrent. L’idée circule de plus en plus dans les échanges entre particuliers, du côté d’Alès comme d’Uzès.
Le principe tient en une phrase : au lieu d’un virement mensuel qui perd de la valeur, on constitue un capital dans un support qui, historiquement, se maintient mieux face à l’inflation. On ne parle pas ici d’acheter un appartement à louer, mais d’un placement plus accessible, qui peut se revendre en partie selon le besoin de l’année.
L’erreur classique, c’est de croire que ce genre de placement se liquide en deux clics comme un livret. Ce n’est pas le cas, et c’est justement ce qui en fait un bon outil : ça oblige à prévoir, pas à puiser dans la cagnotte au premier coup de tête.
Investir pierre et vacances : un intérêt de recherche réel
 À lire aussiChoisir un forfait mobile petit budgetLire le dossier ↗
Cet article vous a aidé ?
Ce que ça change concrètement sur votre budget annuel
Prenons un exemple concret. Une famille qui met 150 euros par mois dans ce type de placement pendant trois ans a constitué 5 400 euros versés. Si le support suit l’évolution moyenne constatée ces dernières années, la somme disponible au moment de revendre peut dépasser largement ce qu’aurait donné un livret classique sur la même période.
Ça ne veut pas dire que c’est gagné à tous les coups. Mais sur un horizon de plusieurs années, et pour une somme qu’on ne touche pas au quotidien, l’écart avec l’épargne traditionnelle se voit vraiment.
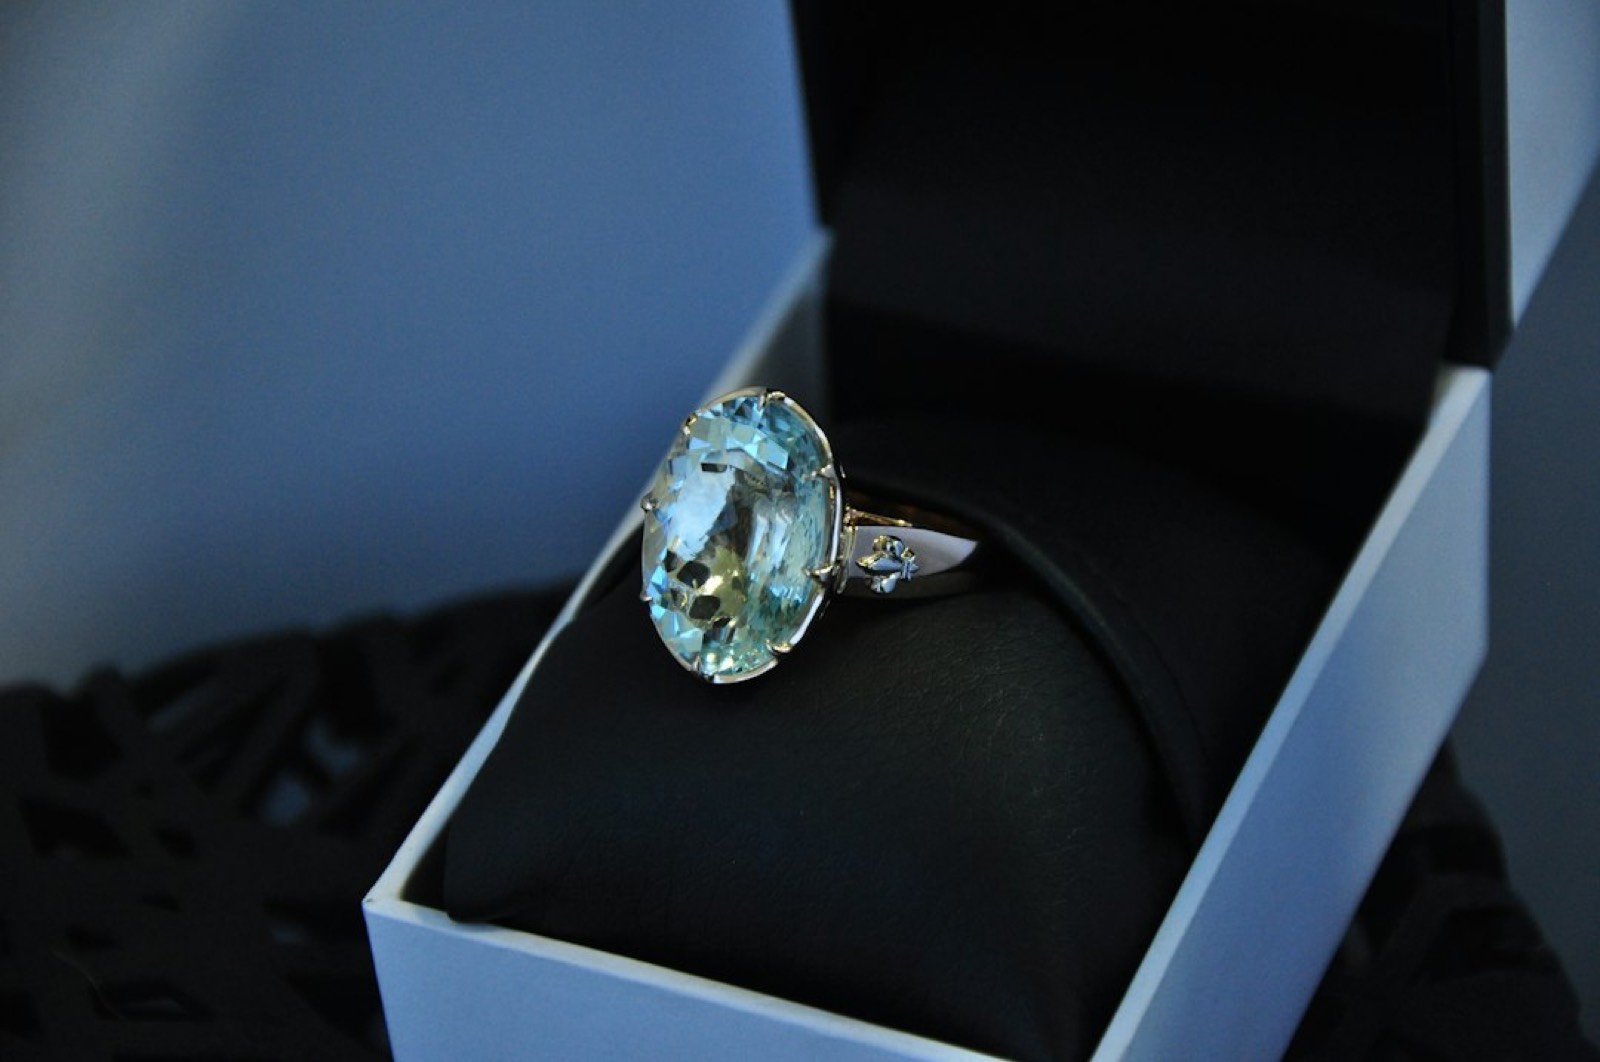
Autre avantage, moins financier mais tout aussi réel : ce genre de placement rend l’épargne plus concrète. On sait où est l’argent, on peut le voir, le toucher. Pour beaucoup, ça aide à ne pas y toucher justement, contrairement à un compte courant où la tentation de piocher dedans est plus forte.
Les pièges à éviter avant de se lancer
Premier piège, et le plus fréquent : acheter sans comprendre comment on revend. Un placement tangible n’a de valeur que si on sait, à l’avance, par quel canal on pourra le liquider le jour où on a besoin de l’argent pour réserver les vacances.
Deuxième piège : confondre un objet de valeur avec un placement sérieux. Tout ce qui brille n’est pas un investissement. Il faut un minimum de traçabilité, une certification, un professionnel identifiable. Franchement, je ne me lancerais jamais sur un coup de tête lors d’un vide-grenier.
Troisième piège : y mettre toute son épargne de précaution. Ce type de placement se construit avec l’argent qu’on peut laisser investi plusieurs années, pas avec le matelas de sécurité qui doit rester liquide en cas de coup dur.
Pour structurer tout ça sans se tromper, un passage par les bases de la gestion de budget reste utile : on retrouve justement de bons repères dans notre rubrique argent et budget, pour savoir combien on peut raisonnablement immobiliser chaque mois.
À qui s’adresser pour se renseigner sérieusement
Avant tout achat, un conseiller en gestion de patrimoine ou un professionnel certifié peut vérifier que le support envisagé correspond bien à votre horizon et à votre budget. Ce n’est pas un luxe réservé aux gros patrimoines : certains cabinets du Gard proposent des premiers rendez-vous gratuits pour ce type de question.
Pour la partie administrative et les démarches qui accompagnent souvent ce genre de placement, il est utile de connaître ses droits avant de signer quoi que ce soit. Notre rubrique droits et démarches détaille les points de vigilance à vérifier sur un contrat avant toute signature.
À qui s’adresser en premier, concrètement ? À un professionnel indépendant, pas au vendeur qui a intérêt à ce que vous achetiez vite. C’est la seule règle qui vaille vraiment avant de transformer un budget vacances en placement tangible.
Faut-il tout retirer de son livret pour investir dans la pierre ?
Non. L’idée est de rediriger l’épargne qui dort plusieurs années, pas le fonds de sécurité qui doit rester disponible rapidement.
Ce type de placement convient-il à toutes les bourses ?
Certains supports sont accessibles dès quelques dizaines d’euros par mois, à condition de passer par un professionnel qui garantit la traçabilité de l’achat.
Une question sur ce dossier ?
Une situation particulière, une information à corriger ou à compléter : la rédaction lit tous les messages.
Écrire à la rédaction
Soyez le premier à réagir
Premier message toujours relu avant publication. Restez courtois : les liens et les messages hors sujet sont filtrés automatiquement.